
Das Wichtigste im Überblick
- Seit 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen empfangen können. Ein einfaches PDF gilt seitdem nicht mehr als E-Rechnung.
- Bis 31. Dezember 2026 können Rechnungsaussteller grundsätzlich noch die Übergangsregelung nutzen und weiterhin sonstige Rechnungen ausstellen.
- Ab 1. Januar 2027 müssen Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 Euro bei betroffenen inländischen B2B-Umsätzen grundsätzlich E-Rechnungen ausstellen.
- Bis Ende 2027 gilt die Übergangsregelung für Rechnungsaussteller mit einem Vorjahresumsatz von höchstens 800.000 Euro weiter.
- Ab 1. Januar 2028 laufen die allgemeinen Übergangsfristen aus. Gesetzliche Ausnahmen bleiben davon unberührt.
Die E-Rechnungspflicht wird in Deutschland schrittweise eingeführt. Seit dem 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen empfangen können. Für die Ausstellung gelten bis Ende 2027 Übergangsregelungen.
Gerade für Handwerksbetriebe ist deshalb wichtig zu wissen, welche Anforderungen bereits gelten, was sich 2027 ändert und welche Regelungen ab 2028 greifen.
E-Rechnung: Was ist das?
Die Unterschiede zwischen
Papier-, PDF- und E-Rechnung
Eine klassische Papierrechnung fasst alle Rechnungsinformationen in einer bildlichen Form zusammen. Dies erlaubt keine elektronische oder automatisierte Verarbeitung. Auch wenn die Rechnung durch Scannen oder Fotografieren digitalisiert wird, bleibt die Struktur für Maschinen unlesbar. Die Daten müssen manuell oder über zusätzliche Systeme in die Buchhaltungssoftware eingegeben werden.
E-Rechnungen hingegen, wie sie von der EU-Norm gefordert werden, sind strukturiert, maschinenlesbar und können ohne Medienbruch weiterverarbeitet werden. Das Datenformat ist semantisch und basiert auf XML, das speziell für die maschinelle Verarbeitung entwickelt wurde und für die menschliche Sichtprüfung ungeeignet ist. Eine Lesbarkeit kann nur durch entsprechende Anzeigesoftware hergestellt werden.
Wer ist von der E-Rechnungspflicht betroffen?
Die neuen umsatzsteuerlichen Regelungen gelten grundsätzlich für Rechnungen zwischen inländischen Unternehmen. Seit dem 1. Januar 2025 müssen inländische Unternehmen in der Lage sein, E-Rechnungen zu empfangen. Für die verpflichtende Ausstellung von E-Rechnungen gelten jedoch Übergangsbestimmungen.
Nicht jeder Umsatz unterliegt dieser Verpflichtung. Ausnahmen gelten unter anderem für bestimmte Kleinbetragsrechnungen bis 250 Euro Bruttobetrag, bestimmte Fahrausweise und Leistungen von Kleinunternehmen. Auch Rechnungen an private Endverbraucher (B2C) unterliegen nicht der allgemeinen E-Rechnungspflicht, die für den inländischen B2B-Sektor gilt.
Öffentliche Auftraggeber: Die Pflicht zur E-Rechnung
Für Rechnungen an öffentliche Auftraggeber gelten zusätzlich eigene B2G-Regelungen von Bund und Ländern. Je nach Auftraggeber können sich Vorgaben zu Rechnungsformat, Übermittlungsweg und erforderlichen Angaben unterscheiden.
Handwerksbetriebe sollten deshalb die Anforderungen des jeweiligen öffentlichen Auftraggebers prüfen.
Weitere Informationen dazu sind auf den Websites der jeweiligen Bundesländer verfügbar:
B2B-Bereich: Pflicht zur E-Rechnung ab 2025
Seit dem 1. Januar 2025 wird die Verpflichtung für E-Rechnungen im B2B-Bereich schrittweise eingeführt. (eRechnung im Business-to-Business-Bereich). Diese Regelung wird durch das Wachstumschancengesetz eingeführt, welches am 22. März 2024 endgültig vom Bundesrat verabschiedet wurde.
Daher ist es für kleine Unternehmen von entscheidender Bedeutung, bereits jetzt E-Rechnungen empfangen und verarbeiten zu können und ihre eigenen Rechnungsstellungsprozesse auf die kommenden Anforderungen vorzubereiten. Im folgenden Abschnitt geben wir einen Überblick über die Übergangsfristen für die Jahre 2026 und 2027 und erläutern, was sich ab 2028 ändern wird.
Welche Übergangsregelungen gelten?
Aufgrund des Gesetzesbeschlusses zur verpflichtenden E-Rechnung gibt es Übergangsregelungen, um die Umstellung zu erleichtern:
Übergangsregelungen bis Ende 2026:
- B2B-Umsätze aus den Jahren 2025 und 2026 dürfen weiterhin in Papierform abgerechnet werden.
- Elektronische Rechnungen, die nicht dem neuen Format entsprechen, sind zulässig, benötigen jedoch die Zustimmung des Empfängers.
Übergangsregelungen bis Ende 2027:
- Für B2B-Umsätze von 2027 gelten die gleichen Regelungen wie bis Ende 2026, sofern der Umsatz des Rechnungsausstellers im Vorjahr maximal 800.000 Euro betrug.
- Wenn der Umsatz des Vorjahres 800.000 Euro übersteigt, müssen ab dem 1. Januar 2027 für die entsprechenden inländischen B2B-Umsätze grundsätzlich E-Rechnungen ausgestellt werden.
- Spezielle Übergangsregelungen gelten für Unternehmer, die das EDI-Verfahren zur Rechnungsstellung nutzen.
Ab 2028:
- Die allgemeinen Übergangsregelungen laufen aus. Bei betroffenen inländischen B2B-Umsätzen müssen Rechnungen dann grundsätzlich in einem zulässigen strukturierten elektronischen Format ausgestellt werden.
- Gesetzliche Ausnahmen von der E-Rechnungspflicht bleiben bestehen.
Unabhängig von der Ausstellungspflicht müssen Unternehmer seit dem 01.01.2025 in der Lage sein, Rechnungen nach EN 16931 zu empfangen. Wenn Lieferanten ab diesem Zeitpunkt Rechnungen gemäß der neuen Norm ausstellen, haben Empfänger keinen Anspruch mehr auf Rechnungen in PDF- oder Papierformat.

Welche E-Rechnungsformate gibt es?
Für Rechnungen an die öffentliche Verwaltung ist generell der Standard XRechnung vorgeschrieben. Diese Vorgabe hat der Bund in der Verordnung über die elektronische Rechnungsstellung im öffentlichen Auftragswesen festgelegt. Alternativ können auch andere Formate genutzt werden, sofern sie der EU-Norm für elektronische Rechnungen entsprechen. Dies trifft beispielsweise auch auf das Format ZUGFeRD ab Version 2.0 zu.
Seit dem 1. September 2026 ist ZUGFeRD 2.5.2 die offizielle und aktuelle Version des Standards.
Die Koordinationsstelle für IT-Standards (KoSIT) empfiehlt die Verwendung der Version XRechnung 3.0, die seit dem 1. Februar 2024 gültig ist.
XRechnung
- XRechnung ist ein standardisiertes Format für elektronische Rechnungen.
- Dieser strukturierte XML-Datensatz kann maschinell ausgelesen werden.
- Im Format der XRechnung gibt es keine Möglichkeit, Firmendesigns, grafische Elemente oder individuelle Schriftarten zu verwenden.
- Es enthält alle relevanten Informationen wie Rechnungsnummer, Datum, Beträge und Leistungsbeschreibung in einer strukturierten Form.
ZUGFeRD
- ZUGFeRD ist ein Format für elektronische Rechnungen, das sowohl maschinenlesbare als auch menschenlesbare Komponenten kombiniert.
- Eine ZUGFeRD-Rechnung besteht aus einer PDF-Datei, die die visuell lesbare Rechnung enthält.
- In diese PDF-Datei ist eine XML-Datei eingebettet, die alle relevanten Rechnungsdaten in maschinenlesbarer Form enthält.
- Dadurch ist die Rechnung sowohl für Menschen als auch für Maschinen lesbar und kann an das Firmendesign angepasst werden.
Pflichtangaben auf der E-Rechnung
• Vollständiger Name und Adresse des Verkäufers
• Vollständiger Name und Adresse des Empfängers
• Steuernummer oder Umsatzsteuer-Identifikationsnummer
• Rechnungsdatum
• Fortlaufende Rechnungsnummer: Eine eindeutige Nummer zur Identifikation der Rechnung.
• Menge und Art der gelieferten Waren oder Umfang und Art der erbrachten Leistungen: Eine detaillierte Beschreibung der verkauften oder geleisteten Artikel.
• Leistungszeitraum oder -datum: Das Datum oder der Zeitraum der Lieferung oder Leistung.
• Rechnungsbetrag und der darauf entfallende Steuerbetrag: Das Entgelt für die Lieferung oder Leistung ohne Umsatzsteuer und der anzuwendende Steuersatz (z.B. 19% oder 7%).
• Hinweis auf die Kleinunternehmerregelung (falls zutreffend): Klausel zur Umsatzsteuerbefreiung
• Hinweis auf eine Steuerbefreiung (falls zutreffend)
• Hinweis auf eine umsatzsteuerliche Gutschrift (Self-Billing Invoice, falls zutreffend)
• Hinweis auf Reverse-Charge-Verfahren (falls zutreffend): Angabe, dass die Steuerschuld auf den Leistungsempfänger übergeht.
Zusätzlich zu diesen klassischen Pflichtangaben benötigen E-Rechnungen noch weitere Informationen:
• Leitweg-Identifikationsnummer (bei Aufträgen von Bundesbehörden)
• Bankverbindungsdaten
• Fälligkeitsdatum der Rechnung
• Zahlungsbedingungen
• E-Mail-Adresse des Rechnungsstellers
• Lieferantennummer (falls diese bereits bei der Beauftragung übermittelt wurde)
• Bestellnummer (falls diese bereits bei der Beauftragung übermittelt wurde)
Übermittlung von E-Rechnungen
Per E-Mail:
Sie können E-Rechnungen als Anhang in einer E-Mail versenden. Entscheidend ist, dass die Rechnung in einem zulässigen strukturierten elektronischen Format vorliegt. Eine einfache PDF-Datei allein gilt nicht als E-Rechnung. Bei ZUGFeRD werden beispielsweise strukturierte Rechnungsdaten in eine PDF-Datei eingebunden. Achten Sie beim Versand auch auf den Datenschutz. Einige Unternehmen bevorzugen daher den Versand über DE-Mail.
Über Web-Portale:
Viele Unternehmen und Behörden bieten spezielle Online-Portale an, über die Sie Ihre Rechnungen direkt hochladen können. Diese Portale überprüfen oft im Voraus, ob Ihre Rechnung alle erforderlichen Angaben enthält. Bei Bundesbehörden werden hauptsächlich ZRE und OZG-RE genutzt.
Per EDI:
EDI (Electronic Data Interchange) ermöglicht den direkten Austausch von Daten zwischen den Computersystemen der Geschäftspartner. Diese Methode ist sehr effizient, erfordert jedoch eine vorherige Einrichtung und Absprache.
Direkte Verbindung:
Hierbei wird Ihr Buchhaltungs- oder ERP-System direkt mit dem Ihres Geschäftspartners verbunden. Diese Methode eignet sich ideal für den regelmäßigen Austausch, erfordert jedoch eine spezielle technische Einrichtung.
Über Drittanbieter:
Es gibt Dienstleistungsunternehmen, die sich um den Rechnungsaustausch kümmern. Sie übernehmen Aufgaben wie die Umwandlung in das richtige Format und die sichere Übermittlung.
Welche Chancen ergeben sich durch E-Rechnungen für das Handwerk?
Kostenersparnis und Effizienzgewinne:
Durch den Wegfall von Papier, Druckkosten und Porto können erhebliche Einsparungen erzielt werden. Die elektronische Übermittlung verkürzt die Zeit, die für den Rechnungsversand benötigt wird, was zu einer schnelleren Zahlungsabwicklung führt.
Laut dem Forum elektronische Rechnung Deutschland (FeRD) reduzieren sich die Kosten für die Rechnungsstellung von etwa 23 EUR pro Papierrechnung auf knapp 6 EUR pro elektronische Rechnung. Unternehmen, die jährlich etwa 500 Rechnungen versenden, können somit rund 8.500 EUR pro Jahr einsparen.
Zeitersparnis:
Das manuelle Erstellen, Versenden und Archivieren von Papierrechnungen ist zeitaufwendig. Mit E-Rechnungen entfällt dieser Aufwand weitgehend. Rechnungen können automatisch erstellt und direkt an den Kunden gesendet werden. Dies spart nicht nur Zeit, sondern reduziert auch das Risiko von Fehlern bei der Dateneingabe.
Bessere Übersicht und Nachverfolgbarkeit:
E-Rechnungen ermöglichen eine bessere Übersicht und Nachverfolgbarkeit der Rechnungen. So behalten Handwerker stets den Überblick über offene Zahlungen und können schneller auf etwaige Probleme reagieren.
Umweltschonend:
Der Verzicht auf Papierrechnungen trägt zur Schonung der Umwelt bei. Weniger Papierverbrauch bedeutet weniger Abholzung und eine Reduktion des CO2-Ausstoßes durch den Transport von Briefen. Handwerksbetriebe können so einen wertvollen Beitrag zum Umweltschutz leisten.
Wie erstelle ich eine korrekte E-Rechnung?
Mit Online-Generator
- E-Rechnung im XRechnungs-Format: Nutzen Sie Websites wie EinfachX, invoice-portal.de oder crossinx, um E-Rechnungen im XRechnungs-Format zu erstellen.
- E-Rechnungen im ZUGFeRD-Format: Diese können mit der entsprechenden Software schnell und einfach erstellt werden.
- Dabei werden sämtliche Rechnungsinformationen von der Software in die ZUGFeRD-XML-Struktur eingesetzt. Die Ausgabe erfolgt als PDF-Datei mit integrierter unsichtbarer XML-Datei.
- Beachten Sie, dass die Anzahl der Rechnungen und die Gestaltungsmöglichkeiten bei Online-Generatoren meist eingeschränkt ist.
Rechnungsprogramm
- Verwenden Sie umfassende Softwarelösungen für Handwerker, die eine Funktion zur Erstellung von E-Rechnungen bereits anbieten, wie z.B. LC-TOP.
- Automatisierte Prozesse: Mit wenigen Klicks können Sie eine Rechnung erstellen, automatisch archivieren und versenden.
- Ideal für Unternehmen: Ein Rechnungsprogramm eignet sich besonders für Unternehmen, die regelmäßig Rechnungen erstellen und diese korrekt für das Finanzamt aufbewahren müssen.
LC-TOP unterstützt Handwerksbetriebe bei der Erstellung von E-Rechnungen in den Formaten XRechnung und ZUGFeRD.
Mehr zu den Funktionen finden Sie auf unserer Seite zur E-Rechnung Software.
Welche Angaben benötige ich für die Erstellung einer E-Rechnung?
Eine E-Rechnung muss alle gesetzlich vorgeschriebenen Angaben enthalten, die auch bei herkömmlichen Rechnungen erforderlich sind. Dazu gehören:
- Name und Anschrift des Auftraggebers und des Auftragnehmers
- Steuernummer oder Umsatzsteuer-Identifikationsnummer
- Datum der Ausstellung
Als Ergänzung wird die Leitweg-ID des Rechnungsempfängers benötigt:
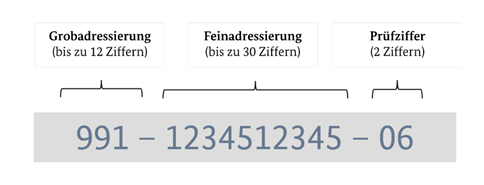
- Die Leitweg-ID besteht aus 44 Ziffern und ermöglicht eine digitale Adressierung und Weiterleitung der E-Rechnung.
- Beim Standard XRechnung wird die Leitweg-ID im Feld „Käuferreferenz“ (BT-10) angegeben und muss als Pflichtangabe auf jeder E-Rechnung übermittelt werden.
- Bei der Bestellung teilt der Rechnungsempfänger (Auftraggeber) dem Rechnungssteller (Auftragnehmer) die Leitweg-ID mit.
- Zusätzlich erhalten Sie auch die eindeutige Lieferantennummer von Ihrem Auftraggeber.
Archivierung von E-Rechnungen
Elektronische Rechnungen unterliegen denselben Aufbewahrungsvorschriften wie traditionelle Papierrechnungen. Das bedeutet, dass E-Rechnungen ebenfalls für einen Zeitraum von 8 Jahren aufbewahrt werden müssen. Während dieser Zeit müssen die Dokumente nach den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) archiviert werden.
Es ist entscheidend, dass elektronische Rechnungen im Format archiviert werden, in dem sie empfangen wurden. Das bedeutet, E-Rechnungen müssen im ursprünglichen elektronischen Format aufbewahrt werden und jederzeit maschinell lesbar sein. Ein Ausdruck und die Archivierung in Papierform sind nicht ausreichend.

Fragen und Antworten zur E-Rechnung
Für Rechnungen, die an öffentliche Auftraggeber gesendet werden, gelten bereits seit mehreren Jahren besondere Anforderungen zur E-Rechnung. Der Bund und die Länder können unterschiedliche Anforderungen an die elektronische Rechnungsstellung stellen. Seit dem 1. Januar 2025 wird die Verpflichtung zur E-Rechnung schrittweise zudem schrittweise auf den inländischen B2B-Bereich ausgeweitet.
Eine einfache PDF-Datei gilt nicht als E-Rechnung im Sinne der umsatzsteuerlichen Regelungen. Obwohl sie digital erstellt und versendet wird, ermöglicht sie keine automatische und elektronische Verarbeitung. Um Rechnungsinformationen beispielsweise in eine Rechnungssoftware zu übertragen, ist eine manuelle Eingabe erforderlich.
Das Gleiche gilt für Rechnungen in Formaten wie „.tif“, „.docx“ oder „.jpeg“. Für eine automatische und elektronische Verarbeitung muss die Rechnung in einem speziell dafür vorgesehenen Format wie ZUGFeRD oder XRechnung vorliegen.
Das Versenden von Rechnungen per E-Mail ist heutzutage weit verbreitet und erlaubt. Üblicherweise werden diese Rechnungen als PDF verschickt. Wichtig ist, dass der Rechnungsempfänger dem elektronischen Erhalt der Rechnung zustimmt. Es gibt keine spezifischen Vorgaben, wie diese Zustimmung erfolgen muss; es reicht aus, wenn zwischen Empfänger und Absender Einigkeit darüber besteht, dass die Rechnung auf elektronischem Weg übermittelt wird. Zudem muss die Rechnung alle erforderlichen Angaben enthalten, die auch bei einer Papierrechnung vorgeschrieben sind.
Wichtig: Wie zuvor erwähnt, ist zu beachten, dass der Versand einer Rechnung im PDF-Format per E-Mail nicht als E-Rechnung gilt.
Eine E-Rechnung erstellen Sie z. B. mithilfe Ihres Rechnungsprogramms. In diesem lässt sich die Rechnung im gewünschten Datei-Format (z. B. ZUGFeRD oder XRechnung) anlegen. Auch finden Sie im Internet verschiedene Generatoren, um eine Rechnung in das gewünschte Rechnungsformat zu bringen. Es gibt zudem spezielle (teils kostenfreie) Software für die Erstellung einer XRechnung oder einer Rechnung im ZUGFeRD-Format.
Die Europäische Richtlinie für elektronische Rechnungen in öffentlichen Ausschreibungen verlangt, dass E-Rechnungen in einem strukturierten Format (z. B. ZUGFeRD, XRechnung) ausgestellt, übermittelt und empfangen werden, um eine elektronische Weiterverarbeitung zu ermöglichen. Zudem müssen E-Rechnungen die gleichen Pflichtangaben wie Papierrechnungen enthalten.
Für die Archivierung elektronischer Rechnungen gelten die „Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff“ (GoBD). Das bedeutet, eine E-Rechnung muss digital archiviert werden; ein Ausdruck allein ist nicht ausreichend. Elektronische Rechnungen unterliegen denselben Aufbewahrungsfristen wie Papierrechnungen, nämlich 8 Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde.
Wir haben bereits die nötigen Anforderungen zu E-Rechnungspflicht in der LC-TOP Handwerker Software umgesetzt, sodass Sie seit dem 1. Januar 2025 im Zuge der E-Rechnungspflicht ausgerüstet sind.
Philipp Christ
PRODUKTMANAGER
Nach seinem Studium im Bereich Wirtschaftsingenieurwesen Elektro- und Informationstechnik, ist Philipp in das Familienunternehmen Locher & Christ eingestiegen. Nun unterstützt er als Produktmanager LC-TOP dabei, Softwarelösungen für das Handwerk effizienter zu gestalten.